
Виртуальная Visa с баланса USDT: удобно, но непрозрачно
 Available in US
Если вы ищете карту, с которой можно платить прямо с криптовалютного баланса, не перебрасывая деньги на обычный банковский счёт, то Ape Wallet — именно про это. Это виртуальная Visa, работающая через Telegram-бот: пополняете кошелёк USDT, выпускаете карту, платите ею в интернете или прикладываете к терминалу через Apple Pay и Google Pay. Звучит просто, и в этом простота — плюс. Но за этой простотой есть несколько вещей, которые вы обязаны проверить сами до того, как положите туда деньги. Ниже — разбор по пунктам: дадут ли карту, сколько она стоит, как пополнять, как платить ею каждый день и где может подвести.
Условия приведены по состоянию на 29.10.2026.
Вердикт: 6,3 из 10
Оценка этой карты — 6,3 из 10. Она не плохая и не хорошая: она очень узкая по своей сути. Это инструмент для конкретного сценария — для человека, который уже живёт в Telegram, держит USDT и хочет платить этим балансом онлайн, не заходя в банк. Вот именно в этом сценарии она делает свою работу хорошо. Вне его начинаются вопросы, на которые сайт не отвечает.
Моя оценка по критериям выглядит так:
| Критерий | Оценка | Почему |
|---|---|---|
| Доступность для русскоязычных | 9 / 10 | Ограничений не заявлено; сервис явно ориентирован на русскоязычных: оплата через СБП, паспортный KYC по российскому паспорту, регистрация в Telegram-боте |
| Стоимость | 7 / 10 | Официально суммы не названы — комиссию и итог показывают перед операцией; переводы по имени в Telegram без комиссий |
| Пополнение | 4 / 10 | Баланс кошелька в USDT, выпуск и пополнение оплачиваются с него; по неофициальным данным — только USDT в сети zkSync Era |
| Надёжность и жалобы | 3 / 10 | Названы только бренд «Ape Wallet»; юрлицо, регистрация и эмитент не указаны; кастодиальная модель |
| Удобство | 5 / 10 | Только виртуальная Visa (служебная и карта для Apple Pay / Google Pay), выпуск около минуты; банкоматов нет |
| Итого | 6,3 / 10 | Средний результат: удобно для узкой задачи, вопросы по надёжности никуда не делись |
Почему именно 6,3, а не выше или ниже, видно из этой таблицы. Самая высокая оценка — за доступность, и она заслужена: если вы русскоязычный человек в России или в соседней стране, вы практически наверняка сможете начать пользоваться сервисом. Самая низкая — за надёжность, и там 3 балла из 10: это не каприз рецензента, а прямое следствие того, что сервис не называет юридическое лицо, место регистрации и эмитента карты. Средняя оценка и общая картина — «работает, но доверять без вопросов нельзя».
Кому она подойдёт:
- человеку, который уже держит USDT и привык работать через Telegram;
- тому, кому нужно платить в интернете с криптобаланса, а не с банковского счёта;
- тому, кому не нужен физический пластик и не нужны банкоматы;
- тому, кто готов самостоятельно разбираться с сетями и адресами при пополнении.
Кому не подойдёт:
- тому, у кого основные расходы — в обычных магазинах офлайн (виртуальная карта без пластика там бессильна);
- тому, кому нужна физическая карта для показа, подписания документов, банкомата;
- тому, кто держит крупные суммы и хочет понимать, кто именно стоит за картой;
- тому, кому нужны подробные, заранее известные комиссии — здесь их публично не называют.
Ещё одна вещь, которую стоит проговорить сразу, потому что она бьёт по картине сильнее, чем цифры. Оценка 3,7 из 10 с пометкой «Poor» и замечания про непрозрачные комиссии и риск блокировки — это неофициальная оценка стороннего агрегатора, а не вердикт карты о самой себе. Официальных сообщений о неисправностях я не нашёл, отзывов пользователей Ape Wallet тоже не нашёл, страницы на Trustpilot нет. То есть негативных сигналов именно от людей нет — но нет и обратной связи, которая показывала бы, что сервис хорошо работает годами. Тишина здесь двусторонняя.
Дадут ли вам карту
Короткий ответ: скорее всего да, но ровно в том виде, в котором карта существует, — виртуальной, без пластика.
Сайт не приводит списка стран. Он говорит, что карта работает там, где принимают Visa. Русскоязычный фокус при этом задан прямо в продукте: оплата через СБП, паспортный KYC по российскому паспорту, регистрация в Telegram-боте. Что касается гражданства и места жительства, не сказано ничего — ни слова о том, кому именно доступна карта: резиденту, гражданину или кому угодно с адресом в поддерживаемой стране.
Звучит это хорошо, но именно здесь первое, на что стоит обратить внимание, — отсутствие информации. Когда сервис не пишет, кому он закрывает дверь, это может означать что угодно: от «нам всё равно, где вы» до «мы не хотим обсуждать это публично». Проверить это можно только на практике — зарегистрироваться и посмотреть, какие опции вам покажут. Я бы не переводил крупную сумму до того, как вы убедились, что интерфейс работает лично у вас.
Что это значит для русскоязычных
В России. Основной сценарий выглядит рабочим: пополнение через СБП есть, вывод USDT на карту или через СБП (в рублях) есть, KYC проходится по российскому паспорту, поддержка и сайт на русском. Карта помечена как работающая там, где принимают Visa, — то есть за пределами России вы с ней, скорее всего, столкнётесь с теми же ограничениями, что и с любой картой иностранного эмитента, потому что такие карты нередко выглядят для магазина «чужеродными». Отдельно стоит держать в голове: российский паспорт — единственный документ, который сервис называет для паспортного KYC. С другим документом путь, описанный на сайте, может просто не совпасть.
В других странах СНГ. Тут всё менее определённо. Список стран не опубликован, гражданство не оговорено. Сайт на русском и оплата через СБП — это касается России, а не всего постпространства. Если вы в Казахстане, Грузии, Армении или где-то ещё, первое, что стоит сделать, — просто открыть бота и посмотреть, доступны ли вам пополнение и выпуск карты. Никакой отдельной главы про СНГ у сервиса нет, и это само по себе ответ на часть вопросов.
Для граждан России за рубежом. Здесь вы попадаете в самую неопределённую зону, и я не могу сделать вид, что она прояснена. Паспортный KYC привязан к российскому паспорту, но что с этим делать, когда вы находитесь в другой стране и российского паспорта под рукой нет, — на сайте не сказано. Список стран не приведён, правила по гражданству не описаны. Если для вас это основной сценарий, единственный честный ответ: свяжитесь с поддержкой через Telegram до того, как переведёте деньги, и задайте этот вопрос прямо.
Как её получить
Вот что здесь действительно приятно: чтобы начать, KYC не нужен. После регистрации в боте вы уже можете пополнять кошелек и платить. Базовый KYC — это email и телефон. Паспортный KYC — российский паспорт и селфи — нужен для покупки криптовалюты и для подтверждённых выводов.
Вся регистрация идёт через Telegram-бот. Отдельное приложение в App Store или Google Play я не нашёл — бот в Telegram это и есть интерфейс. Для кого-то это плюс (ничего не надо ставить), для кого-то минус (часть магазинов принимает карту только в приложении, а не через кошелёк телефона).
Сама карта — виртуальная Visa, причём двух видов:
- служебная карта — для подписок и покупок онлайн;
- карта для Apple Pay / Google Pay — чтобы платить в терминале телефоном.
Выпуск занимает около минуты. Валюта карты на сайте не указана — это важный пробел, о нём я подробнее скажу в разделе о комиссиях. Доставка физической карты не предусмотрена: карта виртуальная, поэтому вопроса «когда курьер привезёт» здесь просто нет.
Есть нюанс с уровнями проверки. Служебную карту можно выпустить вообще без email, а вот для карты Apple Pay / Google Pay email нужен плюс код подтверждения. Какие операции требуют именно паспортного KYC, а какие — нет, сайт перечисляет частично: покупка криптовалюты и подтверждённые выводы — это явно к паспорту. Сроки обработки и причины отказа не указаны.
Практически это выглядит так: вы открываете бота, проходите базовую проверку, получаете служебную карту, используете её для онлайн-покупок. Если вам нужны Apple Pay и Google Pay или нужна покупка крипты — подключаете email и паспорт. И всё равно держите в голове главное из первого раздела: юридическое лицо, регистрация и эмитент карты не названы. Выпуск занимает минуту, но кто именно выпускает вашу Visa — на сайте не сказано.
Сколько она стоит на самом деле: комиссии
Здесь карта оставляет вопросы. Цифр на официальном сайте нет.
Стоимость выпуска не названа. Сайт упоминает, что промокоды меняют цену, а обладателям активной карты Apple Pay / Google Pay полагается скидка на служебную. Всё. Ни суммы, ни диапазона. При этом вы выпускаете карту с баланса в USDT — то есть платите криптовалютой по курсу и по схеме, которую вы не видите заранее.
Про комиссии официально сказано ровно одно: сумма комиссии и итог показываются перед подтверждением любой операции. Это, конечно, лучше, чем ничего, — вы видите списание до того, как оно произошло. Но это не то же самое, что опубликованный тариф, по которому можно заранее посчитать, во сколько вам обойдётся конкретная покупка. Переводы другим пользователям по имени в Telegram — без комиссий; в этом месте карта выглядит хорошо.
Остальные позиции:
| Комиссия или лимит | Что указано |
|---|---|
| Выпуск карты | Сумма не названа; промокоды меняют цену, для владельцев активной Apple/Google Pay-карты — скидка на служебную |
| Комиссия перед операцией | Сумма комиссии и итог показываются до подтверждения операции |
| Перевод другому пользователю по имени в Telegram | Без комиссий |
| Ежемесячная плата | Не названа |
| Конвертация и обмен валют | Не названы; валюта карты не указана |
| Банкомат | Не указано (карта виртуальная) |
| Дневной и месячный лимиты | Не названы |
Неофициально, со стороны стороннего агрегатора cryptocards.so (данные 2026 года), все комиссии — месячная, выпуск, FX, пополнение и отказ — указаны как бесплатные, а лимиты — как безлимитные, включая банкоматный. Надо понимать, что это значит: эта же страница сама называет структуру комиссий непрозрачной. То есть «всё бесплатно» здесь не подарок, а отсутствие информации. Ни в коем случае не стройте планирование расходов на этих данных.
Раз уж в таблице не названа валюта карты — это стоит проговорить отдельно. Если карта открыта в долларах, то покупка в валюте вашей страны почти наверняка потребует конвертации, и её стоимость нигде не опубликована. Вы будете видеть курс только в момент операции, как и обещает сайт, — но не сможете заранее прикинуть, во сколько вам обойдётся покупка к пятнице.
Три обычные покупки — что срабатывает. Давайте посмотрим на типичные сценарии с тем, что известно.
- Подписка на зарубежный сервис (стриминг, редактор, приложение). Карта виртуальная, оплата онлайн. Что срабатывает: конвертация, если валюта карты не совпадает с валютой сервиса; плюс проверка 3-D Secure, если сервис её требует. Точная сумма списания станет ясна только на последнем шаге — перед подтверждением.
- Покупка в магазине, где вы никогда не платили — тот самый «чужеродный» магазин. Здесь появляется проверка BIN: магазин видит, какая страна выпустила карту и какого она типа, и может применить дополнительную осторожность. Это может вылиться в отказ — причём без списания денег. Так что формулировка «все комиссии, включая отказ, бесплатны» из неофициальных данных звучит успокаивающе ровно настолько, насколько вообще может звучать: сэкономленная комиссия при отказе — небольшая радость.
- Покупка, которая не прошла или оспаривается. Обычная практика — если авторизация отклонена, на балансе может остаться удержание на несколько дней. И тут возникает тот самый вопрос о поддержке: есть ли вообще у сервиса внятная процедура оспаривания транзакций — на сайте она не описана.
Мораль простая: единственная цифра, которую вы точно увидите, — это итог перед подтверждением операции. Всё остальное — предмет переписки с поддержкой в Telegram.
Как её пополнять
Баланс кошелька — в USDT. Выпуск карты и пополнение оплачиваются именно с этого баланса. Это не банковский счёт с привязанной криптой: сначала у вас должен появиться USDT в кошельке, потом из него оплачивается карта, потом этот же механизм используется для пополнения.
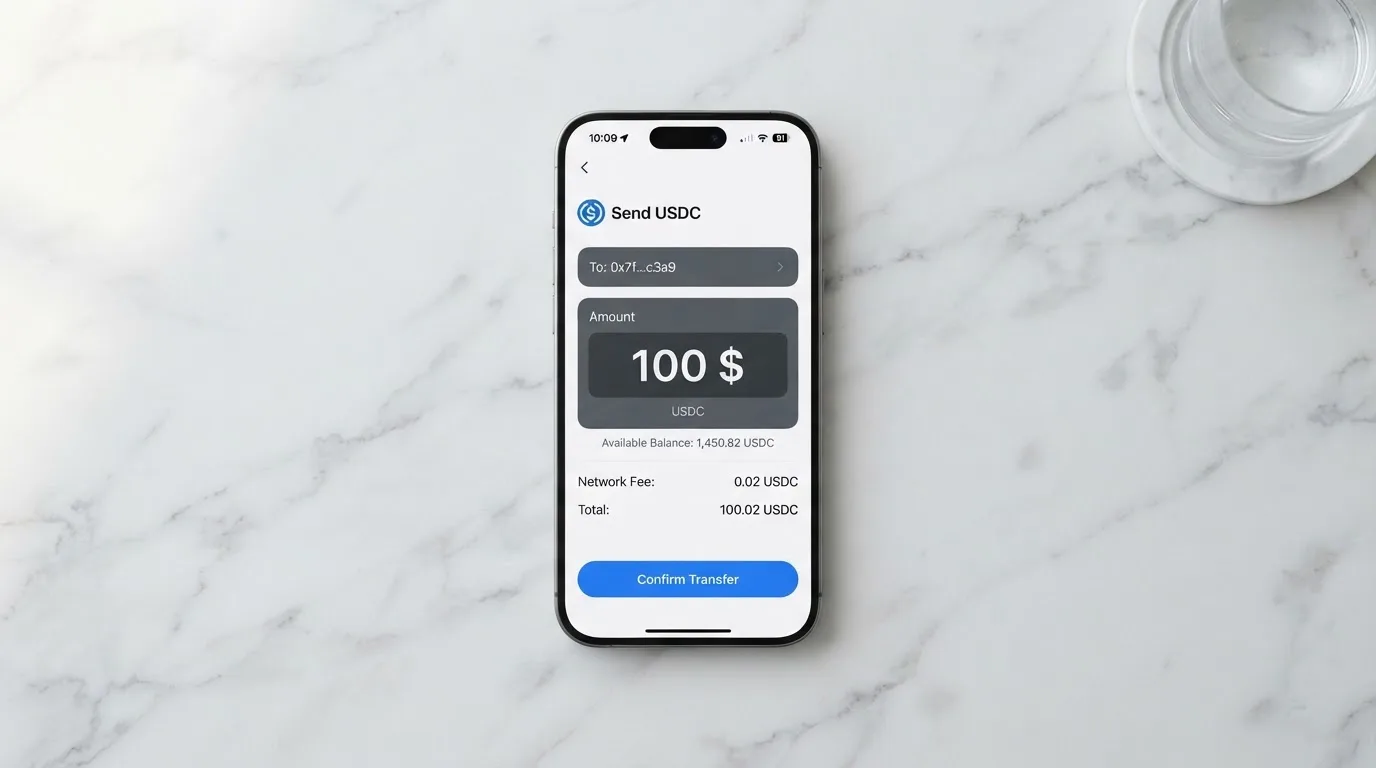
По неофициальным данным (cryptocards.so, 2026), пополнение возможно только в USDT и только в сети zkSync Era. Официально сеть не названа. Это самая частая причина потери денег во всём этом жанре, и здесь стоит объяснить механику.
Когда вы вносите криптовалюту, сеть блокирует комиссию — не карта, а сама сеть. Выбор сети критичен: перевод, отправленный в сети, которую сервис не поддерживает, может быть потерян или потребовать ручного восстановления через поддержку без гарантий. Сети ERC-20, Tron, Solana, Polygon, Avalanch — все они выпускают USDT, и все они разные. Отправить «USDT» — ещё не значит отправить правильно: важно, в какой сети.
Ещё два момента, которых на сайте нет: комиссия за внесение, минимальная сумма и кто платит комиссию сети — не указаны. Это стоит уточнить до первого перевода, а не после.
Вывод USDT. Обратная операция описана подробнее. USDT можно вывести на банковскую карту или через СБП (тогда приходят рубли), обработка заявки — немедленно, но время зачисления зависит от банка. С паспортным KYC — по номеру карты или по имени в СБП из паспорта; без KYC — по телефону или номеру карты получателя и его имени, с указанием банка. Комиссии и лимиты на вывод не названы.
Обратите внимание на асимметрию: в одном направлении операция «немедленная», в другом — «зависит от банка». Это нормально для банковских переводов в принципе, но знать об этом стоит заранее, особенно если вы держите деньги в USDT и рассчитываете перевести их в рубли к определённой дате.
По стейблкоинам в целом полезно держать в голове одну оговорку: несмотря на название, стейблкоины не обязаны быть стабильными. USDT и USDC привязаны к доллару, и по данным BIS (июль 2025) около 90% капитализации рынка стейблкоинов приходится именно на эти два. Но они всё же могут отклоняться от доллара, а переводы в блокчейне необратимы.
Как ею платить каждый день
Основной сценарий — оплата с баланса USDT через виртуальную Visa. Два пути:
- служебная карта напрямую — подписки и покупки онлайн;
- карта Apple Pay / Google Pay — оплата в терминале телефоном.
Обе карты — виртуальные. Это значит, что приклеить её к считывающему магнитной полосы нельзя, вставить в банкомат нельзя, показать кассиру — нельзя. Платить в обычном магазине можно только если магазин принимает бесконтактную оплату и телефон умеет эмитировать карту в мобильный кошелёк.
Заблокированные категории покупок на сайте не указаны. Это пробел, о котором стоит знать: в этой сфере эмитенты часто режут определённые категории (казино и ставки — классический пример, такой код категории вы увидите в самом магазине, а не в приложении банка). Что закрыто у Ape Wallet — не сказано. Если вы планируете оплачивать что-то рискованное по правилам самой карты, спросите поддержку заранее.
Что касается наград — кешбэка не заявлено. Зато есть реферальная программа с двумя уровнями: она платит долю покупок приглашённых пользователей. Процентов на сайте нет. По своей природе такая схема нормально устроена, но по цифрам её оценить нельзя, а для вас это значит ещё один способ потратить нервы, считая «а сколько мне капает». Я бы не строил на ней никаких расчётов.
Как технически устроена оплата, стоит понимать заранее. Когда вы платите телефоном, Apple Pay подставляет вместо номера карты специальный номер, привязанный к устройству и хранящийся в защищённом элементе телефона; каждый платёж получает свой одноразовый код. Эмитет при этом может ограничить такой токенизированный номер — например, запретить его использование в интернете или на магнитной полосе. Если карта вдруг работает в магазине, но не работает на сайте (или наоборот), это может быть не баг, а сознательное ограничение.
Про поддержку: она есть в Telegram (@apewallet_support), сайт на русском, то есть русский язык поддерживается. Часы работы не указаны, и на странице почта не указана. Практический вывод: рассчитывайте на Telegram как на основной канал связи, и заранее подумайте, что будете делать, если ответа нет.
Что может пойти не так
Здесь я буду говорить прямо, потому что это самая слабая часть карты.
Непрозрачность оператора. Названо только имя бренда — «Ape Wallet». Ни юридического лица, ни регистрации, ни эмитента карты. Это не мелкая формальность: когда вы платите чужой картой, вам как держателю полезно знать, кто стоит между вами и Visa. Без этого вопрос «куда жаловаться, если карту заблокировали» остаётся без ответа.
Риск блокировки. Кастодиальная модель (официально она не заявлена, но именно так её описывает cryptocards.so, 2026) означает, что ключи от ваших средств хранит сервис. Отсюда всё, что из этого следует: деньги зависят от третьей стороны, а переводы криптовалюты необратимы — сеть не умеет ни заморозить, ни вернуть средства. История этой индустрии здесь тяжёлая: кругом были и Mt. Gox (около 350 млн долларов, 2011–2014), и Coincheck (около 400 млн, 2018), и Ronin Network (625 млн, 2022). Я привожу эти цифры не как прогноз для Ape Wallet, а как напоминание о том, что хранение средств у кастодиального провайдера всегда несёт риск контрагента и взломов.
Никакой обратной связи от пользователей. Официальных сообщений о сбоях я не нашёл, отзывов о Ape Wallet тоже, страницы на Trustpilot нет. Это не хорошо и не плохо — это информационный вакуум. Вы не можете опереться на чужой опыт, потому что его нет в открытом доступе.
Незакрытые вопросы по защите. Заморозка карты, двухфакторная аутентификация — не заявлены. Раздел о претензиях и возвратах — тоже пустой. Если карта утеряна или списана мошеннически, у вас нет описанного механизма решения.
Технические ловушки при пополнении. Неправильная сеть при переводе — самая частая потеря денег в этой нише. Плюс стейблкоины не обязаны быть стабильными: TerraUSD рухнул в мае 2022, USDC ненадолго терял привязку в марте 2023 во время банковского кризиса в США.
Отказы в магазинах. Оплата не прошла — это потеря времени, а не только нервов. Причины стандартные для любой иностранной или предоплаченной карты: магазин видит по номеру, откуда выпущена карта и какого она типа, и может применить дополнительную проверку; проверка адреса обычно недоступна для карт, выпущенных за рубежом, и это само по себе может приводить к отказам. Плюс отклонённая авторизация может оставить удержание на балансе на несколько дней.
Закрытие программы. Visa и Mastercard не выпускают криптокарты сами — они лицензируют эмитентов и могут приостановить программу. Прецеденты были: в ноябре 2022 Visa заявила о прекращении глобальных соглашений с FTX, и дебетовая карта FTX US сворачивалась; в 2018 Visa приостановила WaveCrest в Европе, закрыв все выданные ею Visa-программы. Обычный порядок закрытия — предупреждение, затем остановка трат и пополнений, затем предложение вывести остаток. Карта, у которой нет заранее известного эмитента и юрлица, в такой сценарии оставляет вам меньше точек опоры.
Регуляторный фон. После того как Visa и Mastercard в марте 2022 приостановили операции в России, карты российских банков перестали работать за рубежом — это одна из причин, по которой люди, уехавшие из России, ищут карты иностранного выпуска. Добавьте сюда то, что электронные деньги и платёжные услуги регулируются отдельно от крипточасти: криптокарта часто держится на двух лицензиях сразу, и по карте одного бренда вы не увидите, есть ли вторая.
Чего не стоит делать: держите на такой карте сумму, потерю которой переживёте спокойно. Не храните на ней крупный остаток «на всякий случай». Если сумма критична — это не тот инструмент.
Что взять вместо
Я посмотрел три альтернативы, которые чаще всего называют рядом с криптокартами. Ни у одной из них оценка не выше, чем у Ape Wallet, и это само по себе показательно для этого сегмента.
| Альтернатива | Оценка | Что известно об условиях |
|---|---|---|
| ZARUB | 6,4 / 10 | Практически ничего в открытых источниках: ни стран, ни комиссий, ни условий выпуска |
| MaxSwap | 5,7 / 10 | Виртуальная Mastercard; карта 50 USD плюс обязательные 25 USD первого пополнения (итого выпуск указан как 77,125 USD); пополнение 4,5% + 1 USD; транзакция 0,25 USD + 0,4%; кешбэк не заявлен |
| Chocopay | 5,6 / 10 | Виртуальная Visa в USD, три карты (Subscriptions and AI — 6 USD за 3 месяца, Universal — 15 USD за 18 месяцев, Travel — 10 USD за 6 месяцев); комиссия пополнения криптой 3–9%; платежи в рублях и гривнах запрещены; Россия фигурирует в списке ограниченных стран |
Теперь несколько шагов вглубь, потому что таблица даёт только верхушку.
ZARUB (6,4 / 10). Формально она самая высокая из четырёх — но и рассказывать о ней почти нечего: в открытых источниках нет ни списка стран, ни условий выпуска, ни комиссий, ни условий пополнения, ни упоминания кешбэка. Если вы выбираете по впечатлению, то выбирайте по отсутствию информации, а это плохой способ. Ровно так же, как Ape Wallet, сервис оценивается выше балла, который даёт за надёжность, — потому что в этой нише оценка часто завязана на удобстве, а не на доказанной устойчивости.
MaxSwap (5,7 / 10). Здесь цифры настоящие, и по ним сразу видно, чего не хватает Ape Wallet. Карта стоит 50 USD и требует 25 USD первого пополнения — итоговый выпуск указан как 77,125 USD. Пополнение — 4,5% плюс 1 USD, транзакция — 0,25 USD плюс 0,4%. Отдельного курса конвертации нет, в описании прямо сказано учитывать возможные комиссии при оплате и конвертации. Крипту принимает большой список монет: ADA, ALGO, AVAX, BCH, BNB, BTC, DOT, ETH, HBAR, HT, KRRX, LINK, LTC, MATIC, NEAR, SHIB, SUSHI, TON, TRX, UNI, USDC, USDT, XLM, XRP — но сети не указаны. Только виртуальная Mastercard. Сайт заявляет об отсутствии географических ограничений, но ничего не говорит про Россию и Беларусь и ничего не различает между гражданством и проживанием. Кешбэк не заявлен. Перед Ape Wallet у MaxSwap два преимущества — названа цена и названы комиссии; и один недостаток — работает только виртуальная карта одного типа, без мобильных кошельков.
Chocopay (5,6 / 10). Самый проработанный по документам вариант, и одновременно самый строгий. Условия требуют возраст от 18 лет, подтверждение отсутствия в санкционных списках ООН, OFAC, ЕС и ОАЭ, а также отсутствие статуса политически значимого лица. Картами нельзя оплачивать продавцов, связанных со странами из списка ограничений — Россия в перечне есть. Платежи в рублях и гривнах запрещены. Сервис прямо оговаривает, что не гарантирует проведение платежей по счетам с историей связей с Россией. И при этом сервис и поддержка — на русском. Плюсы: виртуальная Visa в долларах, три тарифа, пополнение российскими картами, через СБП (в рублях) и криптой («более 100 монет», конкретные монеты и сети не перечислены), комиссия пополнения криптой 3–9%, рублёвое пополнение считается в боте по курсу сервиса. Минусы, о которых честно предупреждают сами условия: платежи в рублях и гривнах запрещены, а страна в списке ограничений. Замечу, что цифры выпуска в двух разделах сайта расходятся: на странице тарифов 6, 15 и 10 USD, на странице условий — 2, 6 или 9 USD в зависимости от тарифа (6 или 9 USD при оплате криптой). Это хороший пример того, почему у криптокарт всегда нужно сверяться с условиями, а не с витриной.
Общий вывод по альтернативам: если для вас главное — предсказуемость, у MaxSwap есть цены и ставки, и вы можете посчитать расход заранее. Если вам важна документация и есть терпение разбираться с ограничениями — у Chocopay самые подробные условия, но там самые жёсткие правила для русскоязычного пользователя. ZARUB выбирать сложно: чтобы понять продукт, надо им пользоваться.
Кому я бы её посоветовал
Мой совет выглядит так. Я бы рекомендовал Ape Wallet тому, кто живёт в Telegram и платит онлайн с криптобаланса — не выбирая её как основную карту, а как инструмент под конкретную задачу. Если вам нужна карта для поездок, для крупных покупок или для офлайн-расходов — она не про это, и никакие промокоды это не исправят.
Перед первым переводом я бы сделал три вещи. Первое — открыл бот, зарегистрировался, выпустил служебную карту и потратил маленькую сумму, чтобы убедиться, что всё работает лично у вас: маленькая сумма обойдётся дешевле, чем любой из возможных сюрпризов. Второе — спросил у поддержки три вопроса, на которые сайт не отвечает: кто эмитент карты, сколько стоит выпуск и пополнение в USDT, и что делать, если карту заблокировали. Третье — держать на кошельке сумму, потерю которой вы переживёте без нервов, и помнить, что ключи, судя по всему, не у вас.
Если эти три ответа вас не устроят — вы ничего не потеряете, кроме времени на регистрацию. И это, наверное, лучший вывод из всего обзора.
Часто задаваемые вопросы
Ape Wallet — что это такое?
Ape Wallet — это виртуальная карта Visa, с которой платят с криптовалютного баланса. Вы регистрируетесь в Telegram-боте, пополняете кошелек в USDT и выпускаете карту — служебную, для онлайн-покупок, или отдельную для Apple Pay и Google Pay. Физического пластика нет, карта существует только виртуально, а базовый KYC сводится к email и телефону.
Это вообще надёжно?
Надёжность — самое слабое место карты, и именно поэтому я поставил там низкий балл. Сайт называет только бренд, не называя юридическое лицо, место регистрации и эмитента карты. Модель хранения средств, судя по сторонним данным, кастодиальная, а значит, ключи не у вас. Отзывов и сообщений об инцидентах найти не удалось — то есть ни плохих, ни хороших подтверждений работы сервиса.
Работает ли Ape Wallet в России?
Скорее всего да, судя по тому, что ориентировано на Россию: оплата через СБП, вывод USDT на карту или через СБП с зачислением в рублях, паспортный KYC по российскому паспорту, русскоязычный сайт и поддержка в Telegram. Список стран официально не приведён, а правила по гражданству не описаны. Ориентироваться стоит на интерфейс бота: он покажет, что доступно лично вам.
Сколько стоит выпуск карты?
Официальной суммы нет — сайт не называет цену выпуска. Упоминаются только промокоды, которые меняют стоимость, и скидка владельцам активной карты Apple Pay или Google Pay при выпуске служебной. Раз комиссию и итог показывают перед подтверждением операции, точную сумму вы увидите на последнем шаге, но заранее посчитать её по тарифу не получится.
Какие комиссии у Ape Wallet?
Официально названы только два факта: сумма комиссии и итог показываются перед подтверждением любой операции, а переводы другим пользователям по имени в Telegram идут без комиссий. Ежемесячная плата, стоимость выпуска, конвертация и обмен валют не опубликованы. По неофициальным данным стороннего агрегатора, всё это якобы бесплатно, но та же страница называет структуру комиссий непрозрачной — планировать расходы на этом нельзя.
Как пополнить карту и в какой сети?
Карта пополняется из баланса кошелька в USDT — то есть сначала у вас должен появиться USDT, и уже из него оплачиваются выпуск и пополнение. Сеть на сайте не названа; по неофициальным данным, это zkSync Era и только USDT. Это самое важное место, где легко потерять деньги: перевод в неподдерживаемой сети может быть утерян или требовать ручного восстановления через поддержку.
Можно ли вывести деньги с Ape Wallet на обычную карту?
Да, вывод USDT описан: на банковскую карту или через СБП — тогда приходят рубли. Обработка заявки заявлена как немедленная, но время зачисления зависит от банка. С паспортным KYC используется номер карты или имя в СБП из паспорта, без KYC — данные получателя. Комиссии и лимиты на вывод на сайте не указаны, поэтому уточняйте их в поддержке.
Что делать, если карту заблокировали или не приходит платёж?
Структура жалоб и возвратов на сайте не описана, поэтому заранее закладывайтесь на то, что разбираться придётся через Telegram-поддержку @apewallet_support. К сожалению, вопрос «кто эмитент» остаётся открытым, а именно он определяет, к кому вообще можно предъявлять претензию. Отклонённая авторизация дополнительно может оставить удержание на балансе на несколько дней.
Есть ли кешбэк или бонусы?
Кешбэк не заявлен. Зато есть реферальная программа с двумя уровнями, которая платит долю покупок приглашённых пользователей — проценты на сайте не указаны. Надёжно строить на этом какие-то расчёты я бы не стал: при отсутствии опубликованной ставки такая программа скорее добавляет вопросов, чем снимает их.
Насколько Ape Wallet лучше или хуже MaxSwap и Chocopay?
По моей оценке все четыре карты укладываются в узкий диапазон: Ape Wallet — 6,3, ZARUB — 6,4, MaxSwap — 5,7, Chocopay — 5,6 из 10. Главное различие в прозрачности: у MaxSwap прямо названы цена карты и ставки, у Chocopay самые подробные условия, но и самые жёсткие ограничения для русскоязычного пользователя, а у Ape Wallet цифр нет почти вовсе.
Виртуальные криптовалютные карты – Криптовалютная карта
Content created by the «Криптовалютная карта» team